À mesure que l’Assurance maladie universelle s’impose comme socle de la couverture santé, les compagnies privées doivent revoir leur positionnement. L’enjeu n’est plus de reproduire ce que prend en charge le régime de base, mais de construire autour de lui des garanties complémentaires suffisamment utiles, lisibles et accessibles.
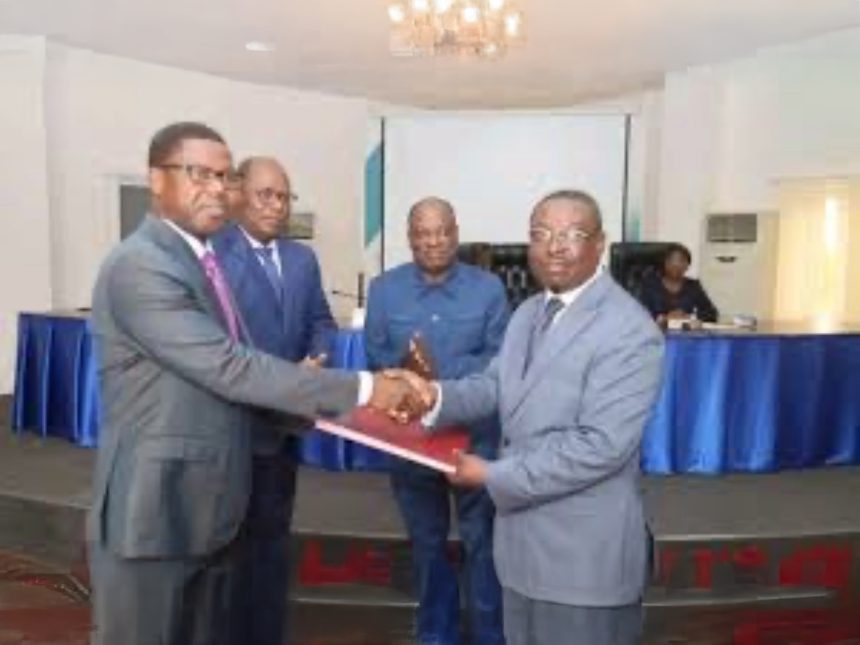
La montée en puissance de l’AMU ne transforme pas seulement l’accès aux soins. Elle recompose aussi le marché de l’assurance santé. Réunis récemment à Kpalimé avec les pouvoirs publics, les assureurs privés ont été appelés à mieux intégrer cette nouvelle architecture dans leurs offres, leurs tarifs et leurs méthodes de gestion.
Le complémentaire devient le nouveau terrain de jeu
Avec un régime de base appelé à couvrir une part croissante de la population, les compagnies privées doivent désormais identifier ce qu’elles peuvent apporter en plus : meilleurs niveaux de remboursement, prestations supplémentaires ou garanties adaptées à certains profils.
Ce basculement oblige le secteur à repenser ses produits. Une couverture complémentaire n’a de sens que si l’assuré comprend clairement ce que l’AMU prend déjà en charge et ce que son contrat privé ajoute réellement.
Le ministre chargé de la Santé, Jean-Marie Koffi Tessi, a ainsi invité les assureurs à adapter leurs offres et à faire évoluer leurs pratiques, notamment en matière de tarification et de gestion des prestations.
Coordonner les couvertures sans compliquer le parcours
Cette nouvelle répartition des rôles pose aussi une question de coordination. Lorsqu’un même soin peut mobiliser le régime de base puis une couverture complémentaire, les responsabilités doivent être suffisamment claires pour éviter doublons, retards ou incompréhensions pour l’assuré.
Le gouvernement souhaite également renforcer la coopération entre les organismes gestionnaires de l’AMU et les assureurs privés dans la lutte contre la fraude et la maîtrise des dépenses.
L’enjeu est important : plus le système associera d’acteurs, plus la qualité de l’échange d’informations et la simplicité des procédures deviendront déterminantes. Une architecture sophistiquée ne doit pas se traduire par un parcours plus compliqué pour le patient.
Une réforme sociale qui redessine aussi un marché
L’AMU est en vigueur depuis le 1er janvier 2024 et poursuit parallèlement son déploiement territorial et opérationnel. De nouveaux bureaux conjoints CNSS-INAM ont notamment été ouverts dans plusieurs formations sanitaires du Grand Lomé afin de rapprocher les démarches des assurés.
Cette progression montre que la réforme agit désormais sur deux fronts : élargir l’accès à la couverture de base et organiser autour d’elle un écosystème plus cohérent.
Pour les assureurs privés, le défi devient donc moins celui de la présence que celui de la pertinence. À mesure que l’AMU occupe le premier étage de la protection santé, leur avenir se jouera dans leur capacité à proposer un second niveau de couverture réellement utile, compréhensible et bien articulé au régime public.
La Rédaction