Comment s’assurer que les budgets nationaux reflètent fidèlement l’utilisation de l’argent public et la valeur du patrimoine des États ? Cette question est au cœur d’une réforme engagée par l’Union économique et monétaire ouest-africaine (UEMOA). À Lomé, les travaux consacrés à la modernisation des règles budgétaires mettent en évidence les insuffisances d’un dispositif régional conçu en 2009, désormais confronté à de nouvelles exigences comptables et financières.
Une bonne gestion des finances publiques ne se mesure pas uniquement au respect des prévisions budgétaires. Elle suppose également des comptes cohérents, une connaissance précise des biens appartenant à l’État et des informations suffisamment fiables pour permettre le contrôle des dépenses.
Or, la revue communautaire de 2026 a révélé plusieurs faiblesses dans les règles actuellement appliquées au sein de l’UEMOA.
Les angles morts de la comptabilité publique
Parmi les difficultés identifiées figurent des incohérences entre les comptes publics et l’inventaire des biens de l’État, l’absence de dispositions sur l’amortissement ainsi que certaines pratiques contraires au principe d’unité budgétaire.
Ces lacunes peuvent compliquer l’appréciation de la situation financière réelle des administrations.
La révision des directives de 2009 doit également permettre d’intégrer les évolutions des normes internationales de comptabilité et de statistiques publiques.
Une avance togolaise à consolider
Dans ce chantier régional, le Togo affiche un taux de mise en œuvre des directives communautaires de 87,12 %, contre une moyenne de 77,98 % pour les huit États membres.
Passé au budget-programme en 2021, le pays dispose ainsi d’une avance dans l’application du cadre harmonisé. Cet indicateur mesure toutefois la conformité aux directives, et non, à lui seul, la qualité de toutes les dépenses publiques.
Essokiza Anakpa, directeur général du Budget et des Finances, a d’ailleurs souligné la nécessité de poursuivre les efforts.
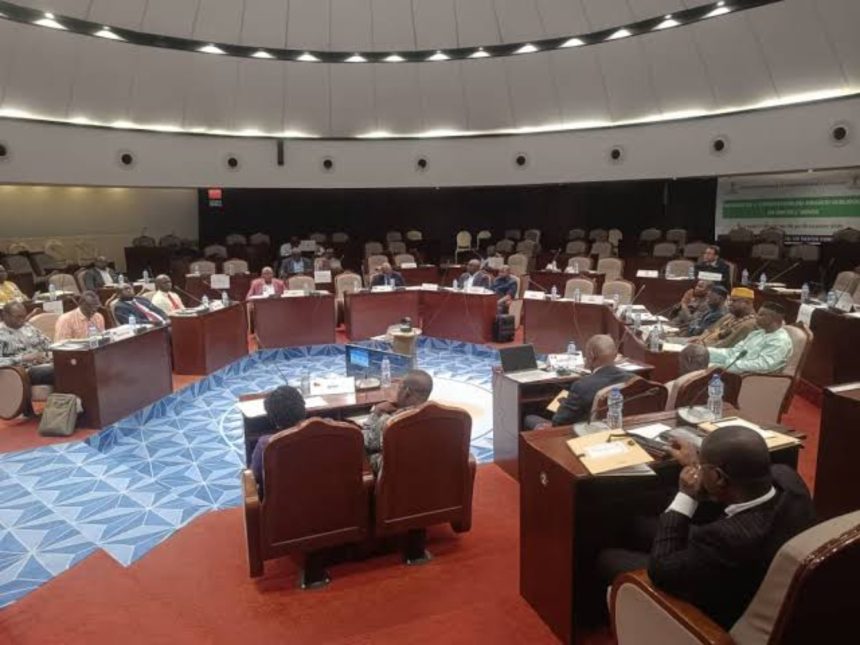
Réunis à Lomé depuis le 26 octobre, les représentants des institutions communautaires et des États membres travaillent donc sur un enjeu qui dépasse la technique comptable.
Car des règles plus précises doivent aussi permettre aux institutions de contrôle, aux décideurs et aux citoyens de mieux apprécier la manière dont les ressources publiques sont gérées.
La Rédaction