


La réforme de la facturation électronique certifiée ne se résume pas à abandonner progressivement le papier. Elle modifie le moment même où l’information fiscale devient visible. En obligeant les entreprises à faire certifier leurs factures et à connecter leurs outils de gestion au système de l’administration, le Togo fait entrer la conformité fiscale au cœur des processus comptables et informatiques. Pour les entreprises, la transition sera donc autant organisationnelle que technologique.
Jusqu’ici, la facture pouvait d’abord circuler entre vendeur et client avant d’être intégrée aux déclarations et, éventuellement, examinée plus tard par l’administration fiscale. La facture électronique certifiée réduit progressivement cette distance.
Dès lors qu’une opération devra être authentifiée selon les règles fixées par l’Office togolais des recettes (OTR), la donnée fiscale se rapprochera du moment où la transaction est enregistrée. C’est cette évolution, davantage que la disparition du papier, qui constitue le changement majeur introduit par la loi de finances 2026.
La conformité entre directement dans les logiciels
Une facture électronique certifiée n’est pas simplement un document transformé en PDF. Elle doit pouvoir être authentifiée et son intégrité vérifiée au moyen d’identifiants et de dispositifs de sécurisation, notamment un numéro unique, une empreinte numérique ou un QR code.
Pour les entreprises, cette architecture implique de revoir une partie de la chaîne qui conduit de la vente à l’enregistrement comptable. Celles qui utiliseront les outils proposés par l’administration évolueront dans un environnement déjà conçu autour des exigences fiscales. Celles qui conserveront leurs propres logiciels devront, elles, s’assurer que ces systèmes peuvent communiquer correctement avec la plateforme de certification.
Le sujet dépasse donc largement le service comptable. Les directions financières, les équipes informatiques, les fonctions fiscales, le contrôle interne et parfois les services commerciaux devront travailler sur le même processus. Une donnée erronée saisie au début de la chaîne peut devenir une anomalie fiscale beaucoup plus difficile à corriger ensuite.
Le contrôle fiscal change aussi de temporalité
Pour l’OTR, cette transformation doit renforcer la traçabilité des opérations et sécuriser notamment la collecte de la TVA. La réforme pourrait également réduire certains écarts entre opérations réellement effectuées, facturation et déclarations.
Mais cette transparence accrue modifie aussi le rapport entre l’entreprise et l’administration. Lorsqu’une facture peut être certifiée au moment de son émission, le contrôle fiscal ne repose plus uniquement sur la reconstitution ultérieure des transactions. Une partie de l’information devient structurée et disponible beaucoup plus tôt.
La conséquence est importante : les entreprises devront probablement accorder davantage d’attention à la qualité de leurs données avant l’émission d’une facture. La conformité se déplace ainsi vers l’amont. Elle ne consiste plus seulement à préparer correctement une déclaration fiscale, mais aussi à s’assurer que les opérations qui l’alimentent ont été enregistrées selon les bonnes règles dès leur origine.
Le véritable test sera celui des situations imparfaites
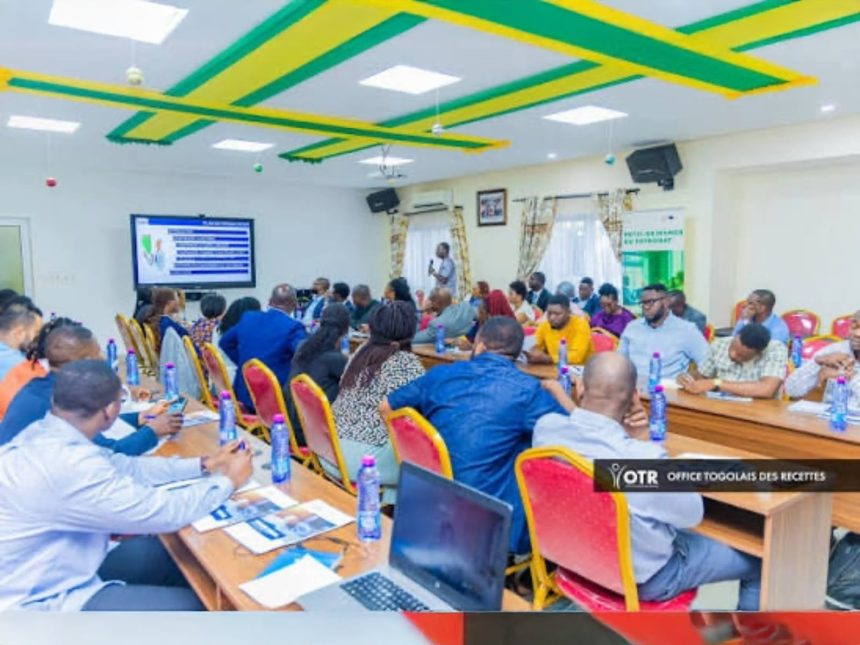
C’est précisément lorsque le système quitte le schéma idéal que les difficultés apparaissent. Une cinquantaine d’opérateurs économiques réunis récemment à Lomé par le Conseil national du patronat du Togo ont notamment soulevé la question des interruptions d’Internet ou d’une éventuelle indisponibilité de la plateforme.
La possibilité de poursuivre temporairement la facturation avant une synchronisation ultérieure fait partie des réponses envisagées. Ses modalités seront importantes : une réforme numérique ne peut fonctionner durablement si une panne de connexion suffit à interrompre l’activité commerciale.
L’autre défi vient de l’environnement économique lui-même. Certaines entreprises travaillent avec des fournisseurs de petite taille, réalisent encore une partie de leurs transactions en espèces ou doivent gérer des prestations facturées par étapes. La FEC devra donc être suffisamment rigoureuse pour améliorer la traçabilité sans devenir impossible à appliquer dans les configurations réelles du marché togolais.
Une période de transition décisive pour les entreprises
L’OTR privilégie pour l’instant une mise en œuvre progressive, tandis que les factures normalisées sur papier demeurent utilisables avant le basculement effectif du nouveau dispositif.
Pour les entreprises, cette période est stratégique. Elle permet d’identifier les points de rupture potentiels : logiciels incompatibles, données clients insuffisantes, procédures internes mal définies, dépendance excessive à la connexion ou manque de formation des équipes.
La réussite de la réforme ne se jouera donc pas seulement le jour où la facture électronique deviendra obligatoire. Elle se prépare maintenant, dans la manière dont chaque entreprise organise ses données et ses processus. Avec la FEC, la facture cesse progressivement d’être un simple justificatif produit à la fin d’une vente : elle devient l’un des premiers points de rencontre entre la transaction commerciale et le système fiscal.
La Rédaction


