Pour une entreprise, le niveau de l’impôt compte. Mais la capacité à anticiper les règles fiscales, les procédures administratives et les engagements de l’État compte presque autant. Au moment où le Togo veut mobiliser davantage de recettes tout en sollicitant plus fortement l’investissement privé, cette prévisibilité devient une condition centrale de la relation entre puissance publique et entreprises.
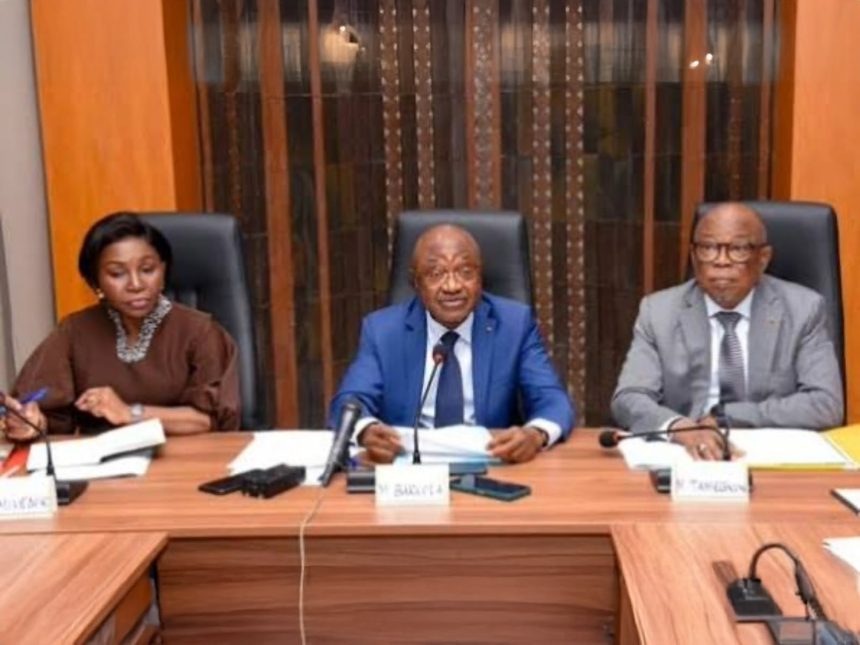
La deuxième réunion technique de concertation État-secteur privé de 2026, tenue le 6 octobre à Lomé, a précisément fait apparaître cette équation. L’État veut accroître ses ressources, développer les partenariats public-privé (PPP) et préserver l’attractivité économique. Le secteur privé, lui, a besoin d’un environnement suffisamment stable pour engager des capitaux sur plusieurs années.
Au cœur des discussions figurait la Stratégie de mobilisation des recettes à moyen terme (SRMT) 2027-2031. Elle prévoit de faire passer les recettes fiscales de 1 043,7 milliards de FCFA en 2026 à 2 109 milliards en 2031. Une progression considérable qui oblige à regarder au-delà du montant attendu : où l’État trouvera-t-il ces ressources supplémentaires et comment éviter que leur mobilisation ne pénalise les entreprises déjà dans le système ?
Élargir l’impôt plutôt que pressurer les mêmes contribuables
Le gouvernement défend une ligne : « mieux mobiliser, pas surtaxer ». La SRMT privilégie notamment l’élargissement de l’assiette, la digitalisation du recouvrement et la rationalisation des dépenses fiscales.
Pour le secteur privé, la crédibilité de cette orientation dépendra de son application. Une entreprise peut intégrer une charge fiscale connue dans ses prévisions. Elle gère beaucoup plus difficilement les changements imprévus, les divergences d’interprétation ou les procédures dont l’issue demeure incertaine.
La création d’une Commission administrative de recours et d’une Commission administrative de règlement des litiges douaniers prend ici tout son sens. Saluées par le Conseil national du patronat, elles peuvent améliorer la sécurité juridique à condition que les entreprises puissent obtenir des décisions dans des délais raisonnables et que celles-ci soient effectivement appliquées.
La prévisibilité fiscale ne signifie donc pas immobilité de la règle. Elle suppose surtout que ses évolutions soient compréhensibles, suffisamment anticipées et appliquées de manière cohérente.
Le PPP ne fait pas disparaître la facture
La même exigence vaut pour les partenariats public-privé. Le Togo souhaite davantage associer les entreprises au financement de son développement, dans un contexte où l’État ne peut supporter seul l’ensemble des investissements nécessaires.
Mais le ministre des Finances et du Budget, Essowè Georges Barcola, a rappelé une distinction essentielle : un PPP n’est « ni un financement gratuit, ni un moyen de contourner les contraintes budgétaires ».
Lorsqu’un acteur privé finance ou exploite une infrastructure, les engagements économiques ne disparaissent pas. Ils sont répartis dans le temps et entre les partenaires. Un contrat mal calibré peut donc créer des obligations durables pour les finances publiques ; un dispositif rigoureux peut, au contraire, répartir plus efficacement les compétences, les capitaux et les risques.
Faire du dialogue un instrument de stabilité
La régularité des concertations constitue dès lors un moyen, non une finalité. Leur utilité se mesurera à leur capacité à réduire les incertitudes avant qu’elles ne deviennent des différends ou des freins à l’investissement.
Cette exigence prend davantage d’importance dans une conjoncture internationale instable, où les tensions sur les routes énergétiques peuvent rapidement affecter les prix, les coûts logistiques et les marges des entreprises.
La prochaine concertation annoncée pour décembre permettra de poursuivre ce travail. Mais l’enjeu dépasse le calendrier des réunions : si l’État attend du secteur privé davantage d’investissements et une contribution fiscale plus large, les entreprises attendront en retour des règles qu’elles puissent comprendre, anticiper et intégrer à leurs décisions.
La Rédaction
Sources : ministère des Finances et du Budget ; Conseil national du patronat du Togo ; SRMT 2027-2031.